Micro-BIC meublé de tourisme 2026 : 30 % ou 50 %, ce qui change tout
Même chiffre d'affaires, même appartement, mêmes voyageurs… et pourtant jusqu'à 20 points d'abattement d'écart sur vos revenus imposables. En 2026, le choix entre meublé classé et non classé n'est plus un détail administratif : c'est une décision fiscale.
Le micro-BIC meublé de tourisme 2026 n'a plus grand-chose à voir avec le régime que beaucoup d'hôtes Airbnb ont connu jusqu'aux revenus 2024. Depuis la loi n° 2024-1039 du 19 novembre 2024 (dite « loi Le Meur »), le législateur a volontairement rendu la location courte durée non classée moins avantageuse fiscalement, pour la rapprocher de la location longue durée. Concrètement, le seuil de 15 000 € et l'abattement de 30 % s'appliquent aux revenus perçus depuis le 1er janvier 2025. La loi de finances pour 2024 les avait prévus dès les revenus 2024, mais la loi Le Meur a suspendu cette mesure pour cette année-là. Ce n'est donc pas une nouveauté 2026. La nouveauté de cette année est ailleurs : les seuils du micro-BIC ont été revalorisés pour les revenus 2026… sauf pour les meublés de tourisme non classés.
Concrètement, si vous louez un logement sur Airbnb, Booking ou Abritel, les revenus que vous encaissez en 2026 (et que vous déclarerez au printemps 2027) seront imposés différemment selon que votre bien est classé ou non. Dans cet article, je vous explique les nouveaux seuils, l'impact réel sur votre impôt avec des exemples chiffrés, et les 3 options qui s'offrent à vous pour garder une rentabilité nette solide.
Micro-BIC meublé de tourisme 2026 : les nouveaux seuils et abattements
Le régime micro-BIC est le régime simplifié par défaut : vous déclarez vos recettes brutes, et l'administration applique automatiquement un abattement forfaitaire censé représenter vos charges. Vous ne déduisez aucune charge réelle.
Selon la fiche officielle Service-Public « Revenus d'une location meublée » (vérifiée le 15 avril 2026), voici les règles applicables :
Revenus 2025 (déclarés en 2026)
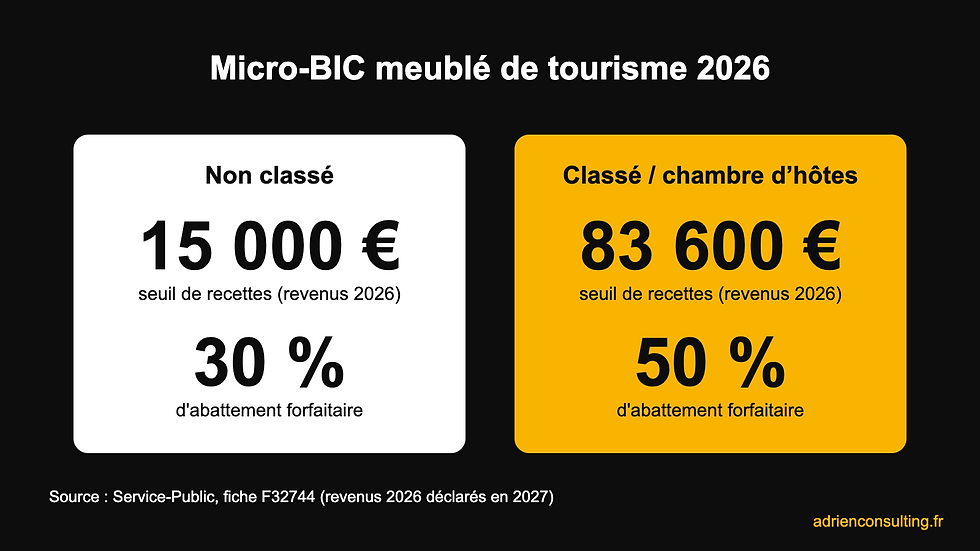
Meublé de tourisme non classé : seuil de 15 000 € de recettes, abattement de 30 %.
Meublé de tourisme classé et chambre d'hôtes : seuil de 77 700 €, abattement de 50 %.
Location meublée longue durée : seuil de 77 700 €, abattement de 50 %.
Revenus 2026 (déclarés en 2027)
Meublé de tourisme non classé : seuil inchangé à 15 000 €, abattement de 30 %.
Meublé de tourisme classé et chambre d'hôtes : seuil relevé à 83 600 €, abattement de 50 %.
Location meublée longue durée : seuil relevé à 83 600 €, abattement de 50 %.
Ce relèvement correspond à la revalorisation triennale des seuils des régimes micro pour 2026-2028, prévue par l'article 50-0 du Code général des impôts et reprise par la fiche Service-Public « Revenus d'une location meublée ». Le seuil spécifique aux meublés non classés, lui, n'a pas bougé : l'écart entre les deux catégories se creuse donc encore.
Pour rappel, l'administration fiscale détaille aussi ce nouveau régime dans sa foire aux questions : impots.gouv.fr - le nouveau régime fiscal des locations meublées de tourisme. Les cases de déclaration ne sont pas les mêmes selon la catégorie : c'est un point à vérifier avec soin au moment de remplir votre 2042 C PRO.
Ce que ça change concrètement sur votre impôt : 2 exemples chiffrés
Les pourcentages parlent peu tant qu'on ne les applique pas à un vrai cas. Prenons deux situations fréquentes chez les propriétaires que j'accompagne.
Exemple 1 : un studio qui encaisse 14 000 € par an
Vous encaissez 14 000 € de recettes en 2026 (loyers + frais de ménage facturés, car tout est pris en compte dans le chiffre d'affaires).
Non classé : abattement de 30 % → revenu imposable de 9 800 €.
Classé : abattement de 50 % → revenu imposable de 7 000 €.
L'écart de base imposable est de 2 800 €. Avec une tranche marginale d'imposition à 30 %, cela représente environ 840 € d'impôt sur le revenu en plus chaque année pour le bien non classé, auxquels s'ajoutent les prélèvements sociaux calculés sur cette même base. Sur 5 ans, on parle de plusieurs milliers d'euros, pour un logement strictement identique.
Exemple 2 : un T2 bien optimisé qui encaisse 25 000 € par an
Ici, la différence n'est plus une question d'abattement, mais de régime :
Non classé : vous dépassez le seuil de 15 000 €. Le micro-BIC n'est plus accessible (après la tolérance prévue en cas de dépassement, voir FAQ) et vous basculez au régime réel.
Classé : vous restez sous 83 600 €, vous pouvez rester au micro-BIC avec 50 % d'abattement (revenu imposable de 12 500 €), ou opter pour le réel si c'est plus intéressant.
Ce deuxième exemple est important : beaucoup d'hôtes qui ont bien travaillé leur annonce, leurs photos et leur prix dépassent aujourd'hui 15 000 € sans le savoir. C'est une bonne nouvelle pour votre chiffre d'affaires… à condition d'anticiper la fiscalité qui va avec.
Les 3 options pour garder une rentabilité nette solide
Face à ces règles, il n'y a pas une solution universelle. Il y a trois leviers, à comparer selon votre situation.
Option 1 : faire classer votre meublé de tourisme
Le classement (de 1 à 5 étoiles) est délivré après la visite d'un organisme d'inspection accrédité, selon un référentiel national publié par Atout France. Il est valable 5 ans. Il donne accès à l'abattement de 50 % et au seuil de 83 600 €.
Points d'attention :
La visite est payante : comptez généralement quelques centaines d'euros selon l'organisme et la taille du logement (tarifs à comparer, je ne peux pas vous donner un prix unique fiable).
Certains critères (équipements, surface, literie, prestations) peuvent nécessiter des petits investissements.
Le classement est aussi un argument commercial : il rassure les voyageurs et peut ouvrir des avantages locaux (taxe de séjour au tarif de la catégorie, notamment).
Sur un bien qui encaisse plus de 8 000 à 10 000 € par an, le classement est souvent rentabilisé dès la première année. C'est l'option que je recommande en priorité d'étudier.
Option 2 : passer au régime réel
Au régime réel, vous ne bénéficiez plus d'un abattement forfaitaire : vous déduisez vos charges réelles (commission des plateformes, ménage, énergie, assurance, taxe foncière, intérêts d'emprunt, frais de comptabilité…) et surtout l'amortissement du bien immobilier et du mobilier, comme le rappelle Service-Public. L’assurance fait donc partie des charges à optimiser : je vous recommande Keyni (lien d’affiliation), une assurance pensée pour les investisseurs (prêt, bien, travaux), avec 5 % de réduction à vie grâce au code ADRIEN5.
Pour un investisseur qui a acheté à crédit, le réel permet souvent de ramener le résultat imposable proche de zéro pendant plusieurs années. En contrepartie :
une comptabilité complète est obligatoire (la plupart des propriétaires passent par un expert-comptable ou une plateforme spécialisée) ;
depuis l'article 84 de la loi de finances pour 2025, les amortissements déduits sont réintégrés dans le calcul de la plus-value lors de la revente du bien, pour les cessions réalisées à partir du 15 février 2025, y compris les amortissements pratiqués avant 2025 (précision confirmée par une réponse ministérielle publiée le 24 mars 2026). Les résidences étudiantes, seniors et les EHPAD sont exclus de cette règle. Le gain fiscal est donc réel pendant la détention, mais il faut l'intégrer à votre stratégie de sortie.
Option 3 : rester au micro-BIC non classé (en connaissance de cause)
Si vos recettes restent modestes (location occasionnelle de votre résidence principale, par exemple) et que vos charges réelles sont faibles, le micro-BIC à 30 % peut rester acceptable. L'essentiel est que ce soit un choix, pas un réglage par défaut subi.
À noter : pour votre résidence principale, la location courte durée est limitée à 120 jours par an (voire 90 jours si votre commune l'a décidé), comme le détaille economie.gouv.fr.
Micro-BIC meublé de tourisme 2026 : la checklist avant votre prochaine déclaration
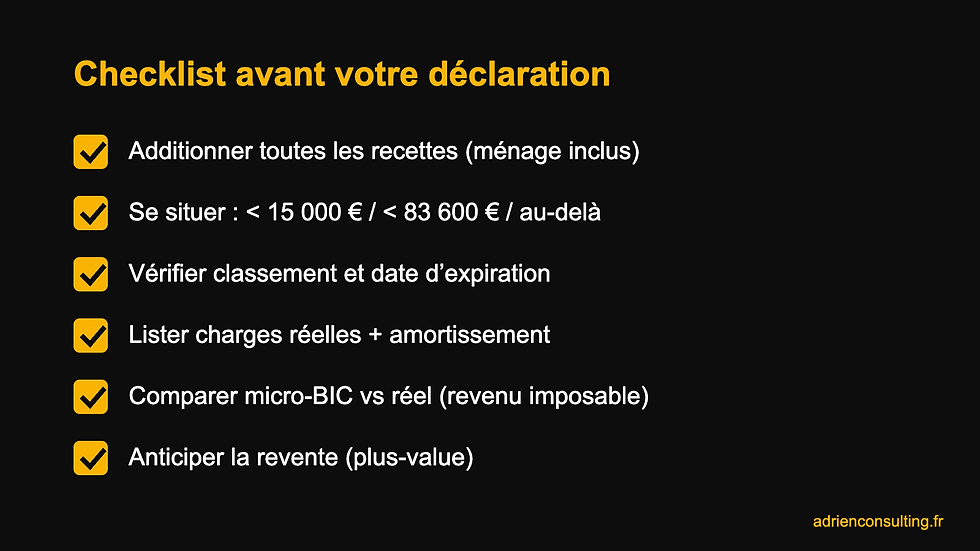
Avant de déclarer vos revenus, prenez 30 minutes pour passer ces points en revue :
Additionnez toutes vos recettes : nuitées, frais de ménage, frais additionnels facturés aux voyageurs, sur toutes les plateformes (Airbnb, Booking, Abritel, réservations directes).
Situez-vous par rapport aux seuils : moins de 15 000 € ? Entre 15 000 € et 83 600 € ? Au-delà ?
Vérifiez le statut de votre bien : classé ou non, et date d'expiration du classement.
Listez vos charges réelles sur 12 mois et estimez l'amortissement possible avec votre comptable.
Comparez les deux scénarios (micro-BIC vs réel) en revenu imposable, pas en chiffre d'affaires.
Anticipez la revente si vous envisagez de céder le bien dans les prochaines années.
Contrôlez vos obligations locales : limite de jours, changement d'usage selon votre commune et numéro d'enregistrement du meublé de tourisme.
La fiscalité n'est d'ailleurs qu'une partie de l'équation. Une annonce mieux positionnée et mieux tarifée pèse souvent davantage sur votre résultat net que quelques points d'abattement. Si vous voulez voir ce que peut réellement rapporter un bien selon sa ville, vous pouvez consulter notre analyse de la rentabilité Airbnb à Marseille ou celle d'un T4 loué sur Airbnb à Paris. Et pour augmenter vos recettes sans baisser vos prix, voici les 5 actions à faire avec Airbnb pour générer plus d'argent.
Les erreurs fréquentes que je vois chez les propriétaires
Oublier les frais de ménage dans les recettes : ils font partie du chiffre d'affaires et peuvent vous faire franchir le seuil de 15 000 €.
Raisonner bien par bien alors que le seuil s'apprécie sur l'ensemble de votre activité de meublé de tourisme non classé.
Laisser expirer le classement : au bout de 5 ans, sans renouvellement, vous retombez sur le régime non classé.
Choisir le réel sans calcul : c'est souvent le bon choix pour un bien acheté à crédit, beaucoup moins pour un bien payé comptant avec peu de charges.
Attendre la déclaration pour y penser : les décisions (classement, comptable, option pour le réel) se prennent en amont.
Optimisez votre rentabilité nette, pas seulement votre fiscalité
Un bon régime fiscal ne rattrape pas une annonce qui se remplit mal. À l'inverse, une annonce performante sans stratégie fiscale vous fait perdre une partie de ce que vous avez gagné. La rentabilité d'une location courte durée se joue sur les deux tableaux : remplir mieux, au bon prix, et garder plus de ce que vous encaissez.
C'est exactement ce que je travaille avec les propriétaires dans mon accompagnement Airbnb : audit de l'annonce, stratégie de prix, parcours voyageur, et une vision claire de votre rentabilité nette pour prendre les bonnes décisions (classement, régime, investissements).
Vous voulez savoir où se situe votre logement et quels leviers activer en priorité ?
-----
FAQ — Micro-BIC meublé de tourisme 2026
Quel est le seuil du micro-BIC pour un meublé de tourisme non classé en 2026 ?
Le seuil reste fixé à 15 000 € de recettes annuelles, avec un abattement forfaitaire de 30 %. Il n'a pas été revalorisé pour 2026, contrairement au seuil des meublés classés.
Quel est le nouveau plafond pour un meublé de tourisme classé ?
Pour les revenus 2026, le plafond du micro-BIC pour un meublé de tourisme classé ou une chambre d'hôtes passe à 83 600 € (contre 77 700 € pour les revenus 2025), avec un abattement de 50 %.
Que se passe-t-il si je dépasse le seuil de 15 000 € ?
Selon Service-Public, en cas de dépassement du seuil la première ou la deuxième année, vous pouvez continuer à bénéficier du micro-BIC pendant une année supplémentaire, avec l'abattement correspondant. Au-delà, le régime réel s'applique. Faites valider votre situation par un expert-comptable.
Faire classer son meublé de tourisme, est-ce rentable ?
Le plus souvent, oui, dès que vos recettes dépassent quelques milliers d'euros par an : l'abattement passe de 30 % à 50 % et le seuil de 15 000 € à 83 600 €. Il faut comparer le coût de la visite de classement et des éventuels équipements au gain d'impôt attendu.
Le régime réel est-il toujours plus intéressant que le micro-BIC ?
Non. Le réel est souvent avantageux pour un bien acheté à crédit, grâce à la déduction des charges et de l'amortissement. Mais il implique une comptabilité complète et, depuis 2025, la réintégration des amortissements dans la plus-value à la revente. Une simulation au cas par cas s'impose.
Sources vérifiées le 29 septembre 2026 : Service-Public (seuils 2025 et 2026), impots.gouv.fr (régime des meublés de tourisme), Que Choisir (report de la réforme prévue pour 2024), Je déclare mon meublé (seuils 2026), NBE Avocats et LégiFiscal (réintégration des amortissements LMNP).
Article rédigé le 29 septembre 2026, à partir des informations officielles disponibles à cette date (voir les sources ci-dessus) et mis à jour le 28 septembre 2026. Il ne constitue pas un conseil juridique ou fiscal personnalisé : vérifiez votre situation auprès de votre expert-comptable ou du service des impôts.


Commentaires